
Fed ขึ้นดอกเบี้ย 0.25% สู่ 3.75–4.00% กระทบอสังหาริมทรัพย์ไทยอย่างไร?
Fed ขึ้นดอกเบี้ย 0.25% สู่ 3.75–4.00% กระทบอสังหาริมทรัพย์ไทยอย่างไร?
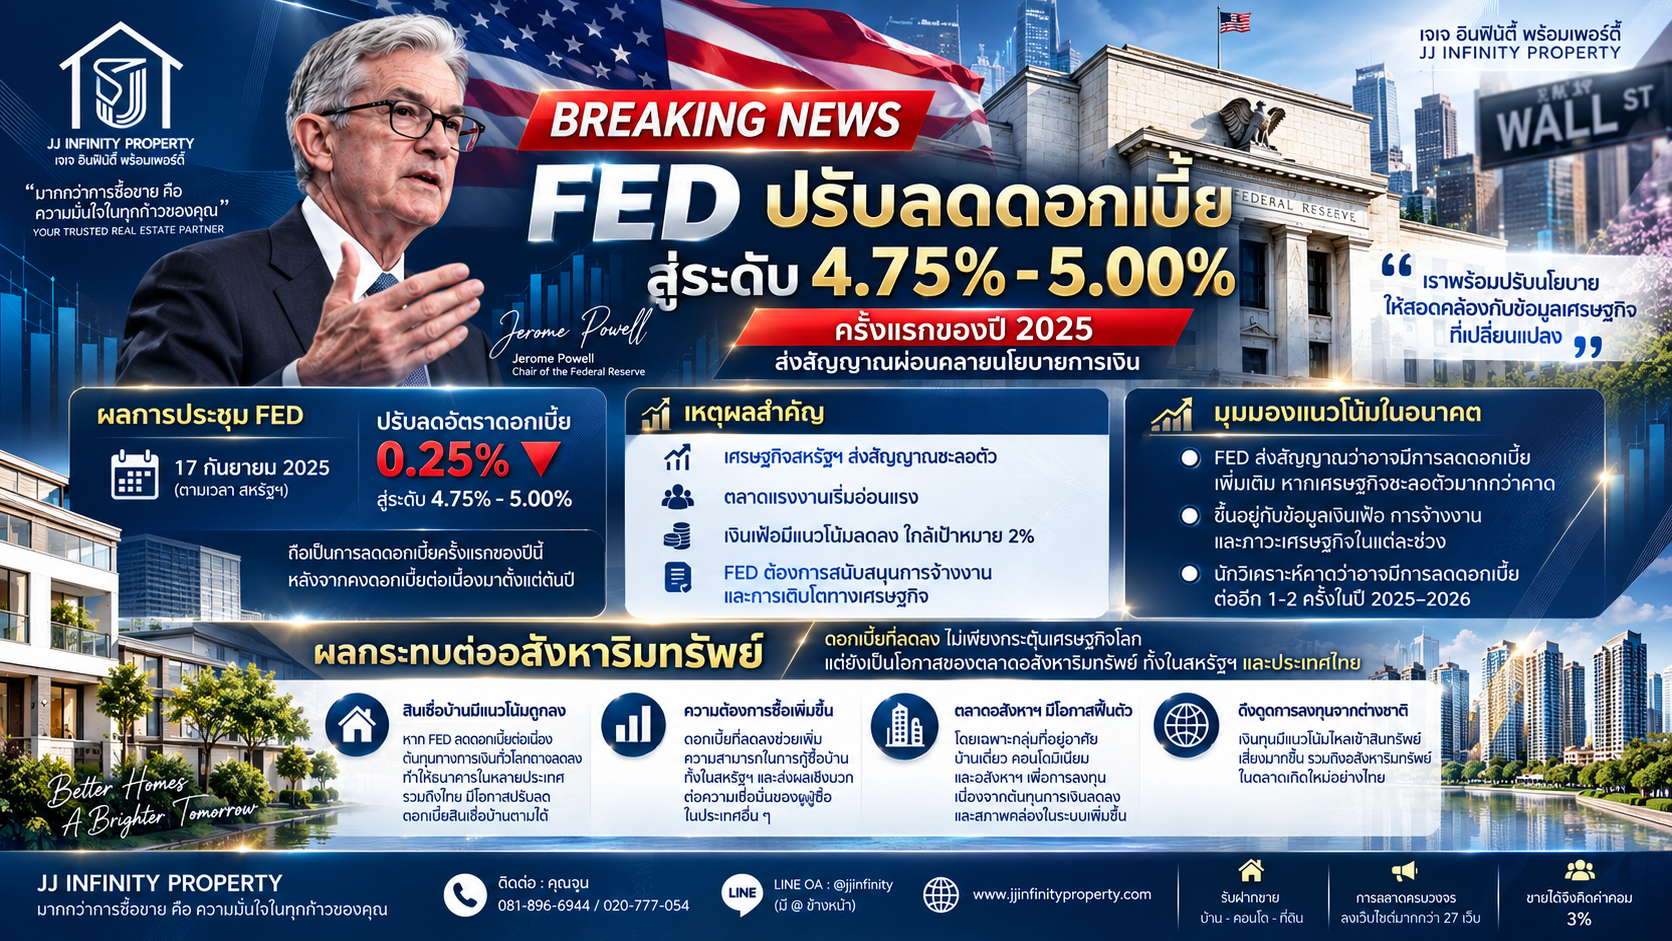
ธนาคารกลางสหรัฐฯ หรือ Federal Reserve (Fed) มีมติเมื่อวันที่ 16 กันยายน 2569 ปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25 จุดเปอร์เซ็นต์ ส่งผลให้กรอบ Federal Funds Rate เพิ่มขึ้นเป็น 3.75–4.00%
คณะกรรมการ FOMC มีมติ 12 ต่อ 0 เสียง โดย Fed ระบุว่าเศรษฐกิจสหรัฐฯ ยังคงขยายตัวในระดับแข็งแกร่ง ขณะที่เงินเฟ้อยังคงอยู่ในระดับสูง การขึ้นดอกเบี้ยครั้งนี้จึงมีเป้าหมายสนับสนุนให้อัตราเงินเฟ้อกลับเข้าสู่เป้าหมาย 2% ได้เร็วขึ้น
ทำไม Fed ถึงกลับมาขึ้นดอกเบี้ย?
ปัจจัยสำคัญคือ เงินเฟ้อสหรัฐฯ ยังสูงกว่าเป้าหมาย
ประมาณการเศรษฐกิจล่าสุดของ Fed ระบุค่ากลางของ PCE Inflation ปี 2026 ที่ 3.7% และ Core PCE ที่ 3.4% ขณะที่เป้าหมายระยะยาวของ Fed อยู่ที่ 2%
นั่นหมายความว่า Fed ยังไม่สามารถประกาศชัยชนะเหนือเงินเฟ้อได้ และนโยบายดอกเบี้ยมีโอกาสอยู่ในระดับสูงนานกว่าที่ตลาดเคยคาดการณ์
ที่สำคัญ Median projection ของกรรมการ Fed มอง Federal Funds Rate สิ้นปี 2026 ที่ประมาณ 4.1% ซึ่งสูงกว่าประมาณการเดือนมิถุนายนที่ 3.8% อย่างไรก็ตาม Dot Plot เป็นการประเมินของกรรมการ ไม่ใช่คำมั่นว่า Fed จะต้องขึ้นดอกเบี้ยตามเส้นทางดังกล่าว
Fed ขึ้นดอกเบี้ย ส่งผลต่อประเทศไทยอย่างไร?
ผลกระทบไม่ได้หมายความว่า “Fed ขึ้น = ดอกเบี้ยบ้านไทยต้องขึ้นทันที”
แต่จะส่งผ่านประเทศไทยผ่านตลาดการเงินหลายช่องทาง ทั้ง ค่าเงิน กระแสเงินทุน ผลตอบแทนพันธบัตร และต้นทุนทางการเงิน
เมื่อสินทรัพย์ดอลลาร์ให้ผลตอบแทนสูงขึ้น เงินทุนบางส่วนอาจเลือกถือสินทรัพย์สหรัฐฯ มากขึ้น ส่งผลให้ตลาดเกิดใหม่รวมถึงประเทศไทยต้องเผชิญการแข่งขันด้านเงินทุนสูงขึ้น
ดังนั้นสิ่งที่ตลาดไทยต้องจับตาต่อคือ ค่าเงินบาท Bond Yield เงินทุนต่างชาติ และทิศทางนโยบายของธนาคารแห่งประเทศไทย
แล้วกระทบ “ดอกเบี้ยบ้านไทย” หรือไม่?
ไม่ใช่ความสัมพันธ์แบบหนึ่งต่อหนึ่ง
ดอกเบี้ยสินเชื่อบ้านของธนาคารไทยยังขึ้นอยู่กับต้นทุนเงินฝาก สภาพคล่อง นโยบายของธนาคารแห่งประเทศไทย ความเสี่ยงสินเชื่อ และการแข่งขันของธนาคารพาณิชย์
แต่ถ้าดอกเบี้ยโลกอยู่ในระดับสูงเป็นเวลานาน ย่อมทำให้สภาพแวดล้อมทางการเงินโดยรวมไม่ผ่อนคลายเท่ากับกรณีที่ Fed ลดดอกเบี้ยอย่างต่อเนื่อง
และสำหรับผู้ซื้อบ้าน ความสามารถในการผ่อนต่อเดือน คือเรื่องสำคัญมาก
ดอกเบี้ยที่สูงขึ้นเพียงเล็กน้อย เมื่อคำนวณกับสินเชื่อระยะเวลา 20–30 ปี สามารถกระทบทั้งยอดผ่อนและวงเงินกู้ที่ผู้ซื้อรับไหว
ผลกระทบต่อตลาดอสังหาริมทรัพย์ไทยปี 2569
ข้อมูลล่าสุดจาก ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ซึ่งเผยแพร่วันที่ 18 กันยายน 2569 ระบุว่า ตลาดที่อยู่อาศัยไทยมีภาพที่ค่อนข้างผสมกัน
ในไตรมาส 2/2569 จำนวนหน่วยโอนกรรมสิทธิ์ทั่วประเทศเพิ่มขึ้น 22.9% YoY และมูลค่าเพิ่มขึ้น 15.5% ขณะที่มูลค่าสินเชื่อที่อยู่อาศัยบุคคลปล่อยใหม่เพิ่มขึ้น 18.4% YoY
อย่างไรก็ตาม ความเชื่อมั่นของผู้ซื้อยังไม่ได้แข็งแรงมากนัก
ดัชนีความเชื่อมั่นความต้องการซื้อที่อยู่อาศัยในกรุงเทพฯ–ปริมณฑล Q2/2569 อยู่ที่เพียง 41.5 จุด ต่ำกว่าค่ากลาง 50 จุด และมีผู้วางแผนซื้อที่อยู่อาศัยภายใน 6 เดือนประมาณ 27%
จึงตีความได้ว่า ตลาดยังมี Transaction แต่ผู้ซื้อยังระมัดระวัง
บ้านมือสองได้รับผลอย่างไร?
สำหรับตลาดบ้านมือสอง ผลกระทบสำคัญที่สุดอาจไม่ใช่ตัวเลขดอกเบี้ย Fed โดยตรง แต่เป็น พฤติกรรมของผู้ซื้อ
เมื่อสภาพแวดล้อมทางการเงินมีความไม่แน่นอน ผู้ซื้อจะคำนวณหนักขึ้นว่า
“บ้านหลังนี้ คุ้มกับภาระผ่อนหรือไม่?”
นี่ทำให้บ้านมือสองที่ตั้งราคาสูงกว่าตลาดเสียเปรียบมากขึ้น เพราะผู้ซื้อสามารถเปรียบเทียบได้ทั้งบ้านมือสองหลังอื่น บ้านใหม่ โปรโมชั่น Developer และต้นทุนสินเชื่อก่อนตัดสินใจ
3 กลุ่มที่ต้องจับตา
บ้านระดับกลางที่กู้ธนาคารเป็นหลัก จะอ่อนไหวต่อดอกเบี้ยและวงเงินสินเชื่อมากที่สุด เพราะยอดผ่อนรายเดือนมีผลต่อการตัดสินใจโดยตรง
บ้านระดับบน อาจอ่อนไหวต่อดอกเบี้ยสินเชื่อน้อยกว่า แต่ต้องเผชิญกับผู้ซื้อที่มีทางเลือกในการลงทุนมากขึ้น หากสินทรัพย์ทางการเงินให้ผลตอบแทนสูง การถืออสังหาริมทรัพย์ต้องมีความคุ้มค่ามากพอ
ส่วน นักลงทุนอสังหาริมทรัพย์ จะพิจารณา Rental Yield และ Capital Gain เทียบกับต้นทุนเงินและผลตอบแทนจากสินทรัพย์ประเภทอื่นมากขึ้น
เจ้าของบ้านที่ต้องการขายในปี 2569 ควรทำอย่างไร?
กลยุทธ์ที่สำคัญที่สุดคือ อย่าใช้ราคาความรู้สึกเป็นราคาตั้งขาย
ควรทำ CMA หรือ Comparative Market Analysis โดยเปรียบเทียบอย่างน้อย 4 ด้าน ได้แก่ ราคาทรัพย์ที่กำลังขายในโครงการเดียวกัน ราคาทรัพย์ในรัศมีใกล้เคียง ราคาบ้านใหม่จาก Developer และราคาหรือข้อมูล Transaction ที่เกิดขึ้นจริงเท่าที่สามารถตรวจสอบได้
โดยเฉพาะบ้านที่ประกาศมาหลายเดือนแต่ ไม่มีโทรศัพท์ ไม่มีนัดชม หรือมีคนดูแต่ไม่มี Offer ควรกลับมาวิเคราะห์ราคาใหม่ แทนที่จะเพิ่มงบโฆษณาเพียงอย่างเดียว
ดอกเบี้ยสูงไม่ได้ทำให้คนหยุดซื้อบ้าน แต่ทำให้ผู้ซื้อคิดเรื่อง “ความคุ้มค่า” มากขึ้น
นี่คือเหตุผลว่าทำไมการตั้งราคาถูกต้องตั้งแต่ช่วงแรกจึงมีความสำคัญกับตลาดบ้านมือสองในปัจจุบัน
JJ Infinity Property วิเคราะห์ราคาก่อนขาย
หากกำลังวางแผนขาย บ้าน คอนโด ที่ดิน ทาวน์โฮม หรืออาคารพาณิชย์ การรู้ราคาตลาดจริงก่อนประกาศขายช่วยลดความเสี่ยงจากการตั้งราคาสูงจนทรัพย์ค้างตลาด
JJ Infinity Property ให้บริการวิเคราะห์ราคาตลาด วางแผนการขาย ทำการตลาดออนไลน์ และประชาสัมพันธ์ทรัพย์ผ่านเว็บไซต์อสังหาริมทรัพย์ พร้อมดูแลขั้นตอนการขายจนถึงวันโอนกรรมสิทธิ์
